Ja, Zuschläge für Sonntags-, Feiertags- und Nachtarbeit können in der Zeitarbeit steuerfrei sein. Aber eben nur unter engen Bedingungen: Die Prozentsätze aus § 3b EStG dürfen nicht überschritten werden, der Grundlohn ist auf 50 € pro Stunde gedeckelt, und ohne stundengenaue Dokumentation greift die Steuerfreiheit gar nicht. Ein Tarifvertrag allein schützt vor keiner Nachforderung.
Kurz gesagt:
- Werden Zuschläge für Sonntags-, Feiertags- oder Nachtarbeit steuerfrei bleiben, darf der Stundenlohn maximal 50 € betragen; Überschreitungen werden steuerpflichtig.
- Tarifverträge allein schützen nicht vor Steuernachforderungen, da steuerliche Grenzen unabhängig von tariflichen Ansprüchen gelten.
- Bei der Grundlohnermittlung muss der laufende Monatslohn, inklusive laufender Zulagen, aber ohne Überstunden- oder Bonuszahlungen, genau berechnet werden.
- Sozialversicherungsrechtliche Prüfungen erfolgen getrennt von steuerlichen, sodass steuerfreie Zuschläge bei SV-Prüfungen häufig nachverbeitragt werden.
- Eine rechtssichere Prüfung der Zuschlagsabrechnung empfiehlt sich vor Betriebsprüfungen durch eine externe Kontrolle, um Nachforderungen und Risiken zu minimieren.
Was regelt § 3b EStG bei steuerfreien Zulagen in der Zeitarbeit?
Fangen wir mit dem Gesetzestext an, denn der ist konkreter, als viele Personaler denken. § 3b EStG legt fest, welcher Anteil eines Zuschlags steuerfrei bleibt, und zwar gestaffelt nach Zeitfenster:
- Nachtarbeit (20 bis 6 Uhr): bis zu 25 % des Grundlohns steuerfrei
- Nachtarbeit von 0 bis 4 Uhr: Erhöhung auf 40 %, wenn die Arbeit vor 0 Uhr aufgenommen wurde
- Sonntagsarbeit: bis zu 50 % steuerfrei
- Feiertagsarbeit: bis zu 125 %, an Heiligabend ab 14 Uhr sowie am 25. und 26. Dezember sowie am 1. Mai sogar bis zu 150 %
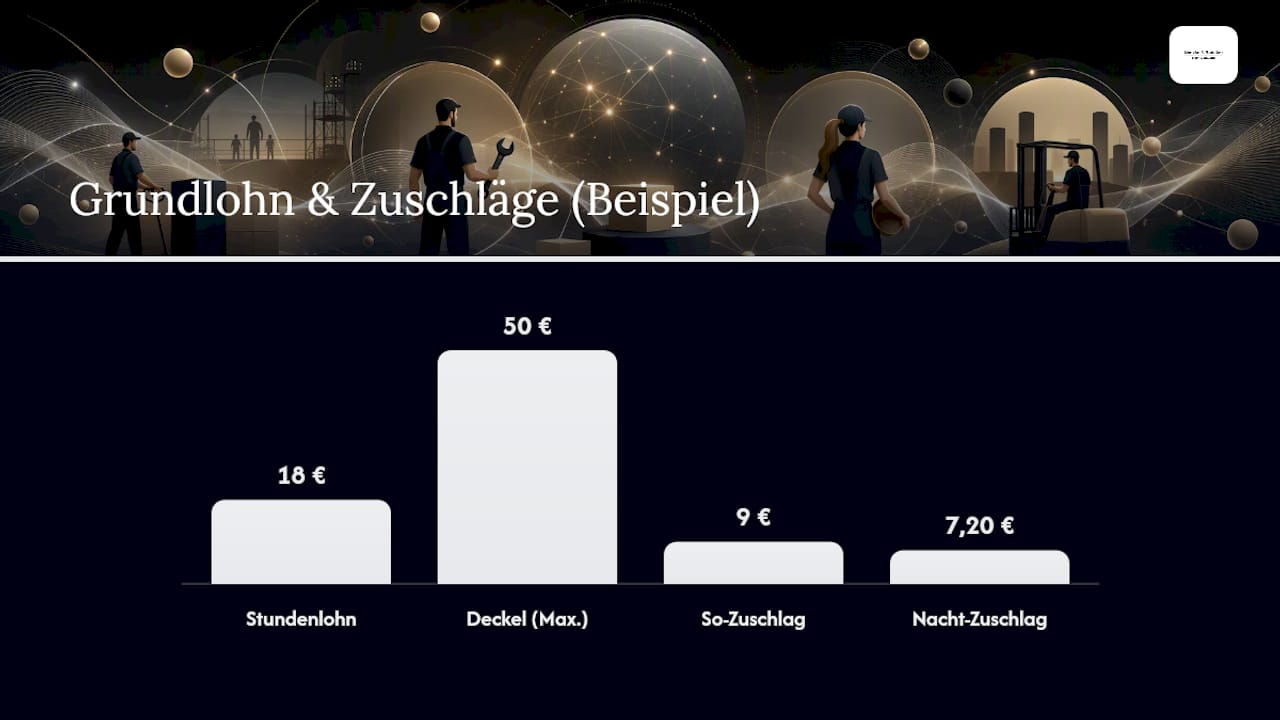
Der Haken sitzt im Detail: Für die Berechnung darf der Grundlohn maximal mit 50 € pro Stunde angesetzt werden. Verdient jemand mehr, wird trotzdem nur mit diesem Deckel gerechnet.
Wichtig: Ein Zuschlag, der über diesen Prozentsätzen liegt, wird nicht komplett steuerpflichtig. Nur der übersteigende Teil verliert die Steuerfreiheit. Das übersehen erstaunlich viele Lohnbüros.
Die amtlichen Lohnsteuer-Hinweise des BMF konkretisieren zusätzlich, wie die Zeitfenster im Grenzbereich (etwa Schichtwechsel um Mitternacht) zu behandeln sind. Wer sich nur auf den Tarifvertrag verlässt und diese Verwaltungsauffassung ignoriert, handelt sich früher oder später eine Diskussion mit dem Finanzamt ein.
Warum schützt ein Tarifvertrag nicht automatisch vor Steuernachforderungen?
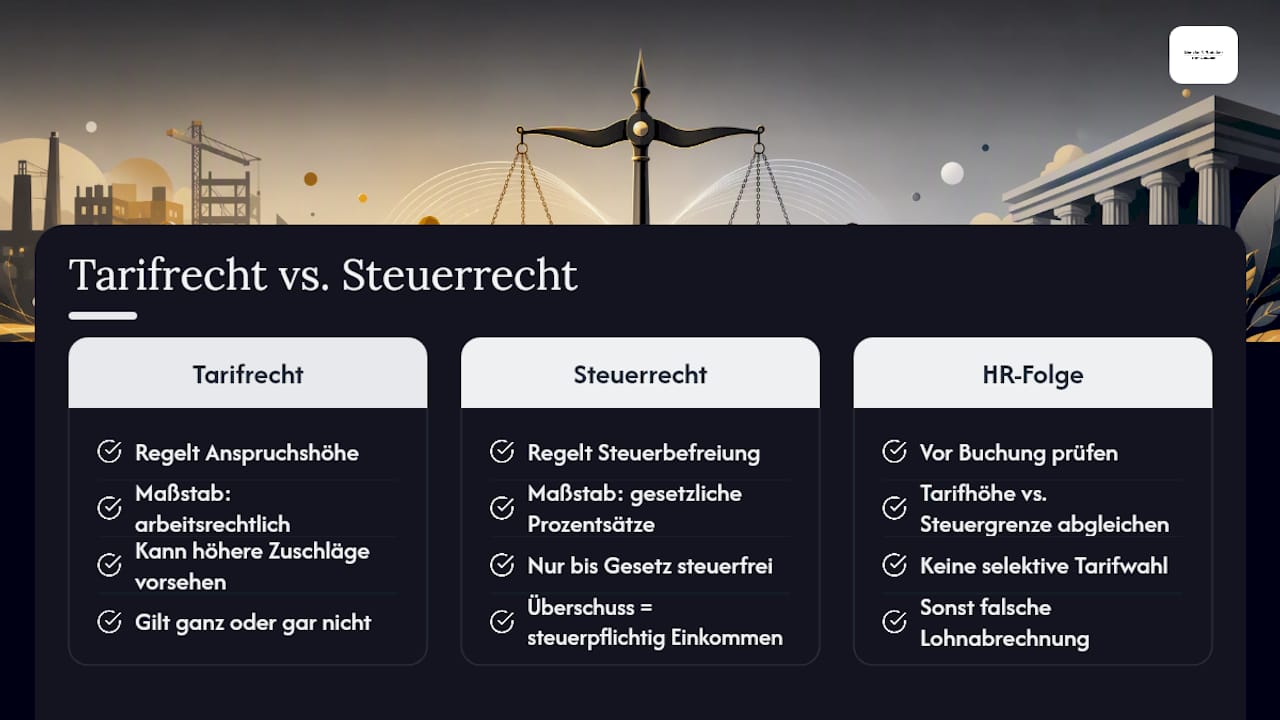
Hier liegt die Falle, in die auch erfahrene Personalabteilungen regelmäßig tappen. Ein Manteltarifvertrag der Zeitarbeit kann höhere Zuschläge vorschreiben, als § 3b EStG steuerlich begünstigt. Das ist rechtlich völlig in Ordnung, arbeitsrechtlich sogar zwingend. Steuerlich aber gilt: Was über die gesetzlichen Prozentsätze hinausgeht, ist normal zu versteuerndes Einkommen.
Zwei Ebenen, zwei komplett unterschiedliche Prüfmaßstäbe. Tarifrecht bestimmt, was der Zeitarbeitnehmer bekommt. Steuerrecht bestimmt, wie viel davon steuerfrei bleiben darf. Wer beides vermischt, produziert falsche Lohnabrechnungen, ganz ohne böse Absicht.
Kommt noch das Equal-Pay-Thema dazu, wird es unübersichtlicher. Weicht ein Zeitarbeitsunternehmen vom Grundsatz der gleichen Bezahlung ab, muss laut BAG-Rechtsprechung der einschlägige Tarifvertrag vollständig angewendet werden, nicht nur in Teilen. Eine selektive Berufung auf einzelne Tarifklauseln, um Zuschläge günstiger darzustellen, ist riskant. Die Praxis zeigt: entweder ganz oder gar nicht, wie es auch Pusch Wahlig Workplace Law zur BAG-Linie ausführt.
Praktische Folge für HR: Bevor ein Zuschlag als „steuerfrei“ gebucht wird, muss geklärt sein, ob er überhaupt tariflich in der ausgewiesenen Höhe zusteht, und ob die Höhe die steuerliche Grenze überschreitet.
Wie ermittelt man den steuerlichen Grundlohn korrekt?
Der Grundlohn ist die Rechengrundlage für alles Weitere, und genau hier passieren die meisten Fehler. Die Regel klingt simpel, ist es in der Praxis aber nicht immer: Der Grundlohn wird für jeden Lohnzahlungszeitraum und jeden Arbeitnehmer einzeln bestimmt. Eine Jahresdurchschnittsbildung ist nicht erlaubt.
So gehen Sie vor:
- Laufenden Barlohn identifizieren. Dazu zählen Grundvergütung und regelmäßige Zulagen, die zum vereinbarten Lohn gehören.
- Sachbezüge einrechnen, sofern sie laufend gewährt werden und steuerlich als Arbeitslohn zählen.
- Einmalzahlungen und Überstundenvergütung heraushalten. Diese fließen laut Haufe nicht in den Grundlohn für die Zuschlagsberechnung ein.
- Stundenlohn ableiten, indem der Monatslohn durch die vereinbarten Arbeitsstunden geteilt wird.
- Deckel prüfen: Liegt der ermittelte Stundenlohn über 50 €, wird trotzdem nur mit 50 € gerechnet.
Ein Rechenbeispiel aus der Praxis: Bei einem Stundenlohn von 18 € und einer Sonntagsschicht ergibt sich ein steuerfreier Zuschlag von bis zu 9 € pro Stunde (50 % von 18 €). Bei Nachtarbeit zwischen 0 und 4 Uhr wären es bis zu 7,20 € (40 % von 18 €).
Profi-Tipp: Rechnen Sie bei kumulierten Konstellationen, etwa Nachtarbeit an einem Feiertag, die Zuschläge nacheinander und nicht addiert auf denselben Grundlohn. Die Reihenfolge der Berechnung entscheidet oft darüber, ob am Ende ein Cent zu viel als steuerfrei ausgewiesen wird.
Bleibt ein steuerfreier Zuschlag trotzdem beitragspflichtig?
Kurz gesagt: manchmal ja, und das überrascht regelmäßig selbst erfahrene Lohnbuchhalter. Steuerrecht und Sozialversicherungsrecht laufen hier nicht synchron.
- Die steuerliche Grundlohngrenze liegt bei 50 € pro Stunde.
- Für die Sozialversicherung gilt eine eigene, niedrigere Betrachtung der beitragsfreien Anteile.
- Ergebnis: Ein Zuschlag kann steuerfrei bleiben und trotzdem der Beitragspflicht unterliegen.
Die Deutsche Rentenversicherung weist genau darauf hin: Wer bei einer Betriebsprüfung nur die steuerliche Seite dokumentiert hat, wird bei der SV-Seite kalt erwischt. Prüfer der Rentenversicherung gehen typischerweise so vor, dass sie Stichproben aus den Lohnarten ziehen und mit den Zeitnachweisen abgleichen. Fehlt der Nachweis, wird pauschal nachverbeitragt, und das kann sich über mehrere Jahre summieren.
Für die Praxis heißt das: Steuer- und SV-Prüfung sind zwei getrennte Prüfschritte, nie ein einziger Haken auf der Checkliste.
Wie bereiten Sie sich auf eine Betriebsprüfung vor?
Eine Prüfung kommt selten überraschend, wenn man ehrlich ist. Meist reicht ein Blick in die Lohnarten, um zu sehen, ob hier systematisch etwas übersehen wurde. Folgende Schritte gehören auf jede Checkliste:
- Zeiterfassung digitalisieren. Stempelbare Systeme sind belastbarer als handschriftliche Stundenzettel, gerade bei Nachtschichten mit Wechseln über Mitternacht.
- Zuschläge als eigene Lohnart ausweisen, getrennt vom Grundlohn, damit die Zuordnung im Prüffall sofort nachvollziehbar ist.
- Exportfähige Belege vorhalten, die Finanzamt und Rentenversicherung innerhalb kurzer Frist vorgelegt werden können.
- Fehler früh korrigieren. Eine Korrekturabrechnung ist immer günstiger als eine Nachforderung mit Verzugszinsen.
- Rückstellungen bilden, wenn systematische Fehler aus der Vergangenheit erkannt werden.
Profi-Tipp: Legen Sie einen festen internen Prüftakt fest, etwa vierteljährlich, bei dem eine verantwortliche Person stichprobenhaft zehn Abrechnungen mit den Zeiterfassungsdaten abgleicht. Das kostet eine Stunde und verhindert oft eine fünfstellige Nachforderung.
Wer hier unsicher ist, kann den ANÜ-Check nutzen, um die eigene Abrechnungspraxis gegen die aktuellen Anforderungen zu spiegeln, bevor die Behörde es tut.
Wann sollten Sie die Abrechnungspraxis rechtlich prüfen lassen?
Es gibt drei typische Anlässe, bei denen ein Blick von außen mehr wert ist als der zehnte interne Excel-Check. Erstens: Equal-Pay-Konflikte, wenn ein Kundenbetrieb andere Zuschläge zahlt als der eigene Tarifvertrag vorsieht. Zweitens: Klauseln in Tarifverträgen, die sich widersprechen, etwa wenn Branchenzuschlag und Grundtarif unterschiedliche Berechnungsgrundlagen ansetzen. Drittens: eine angekündigte Betriebsprüfung, bei der die Zeit für eigene Korrekturen knapp wird.
Der Ablauf bei Nanzka & Bödeker folgt dabei einem festen Muster: Zunächst werden die vorhandenen Lohnunterlagen und Tarifverträge gesichtet. Danach wird die Rechtsposition bestimmt, also ob und in welcher Höhe Zuschläge tatsächlich steuerfrei und beitragsfrei sein dürfen. Anschließend folgt die Anpassung der Abrechnung, wo nötig auch für zurückliegende Zeiträume. Am Ende steht, falls erforderlich, die Vertretung gegenüber Finanzamt, Rentenversicherung oder Arbeitsgericht.
Mit über 20 Jahren Erfahrung im Bereich Arbeitnehmerüberlassung kennt die Kanzlei die typischen Prüfschwerpunkte der Behörden aus zahlreichen Mandaten. Autor dieses Beitrags ist Rechtsanwalt Ole Bödeker, der sich auf arbeitsrechtliche Fragen der Zeitarbeit spezialisiert hat.
Was bedeutet aktuelle Rechtsprechung für steuerfreie Zulagen?
Die Rechtslage zu § 3b EStG selbst ist seit Jahren stabil, was Personalern eigentlich Sicherheit geben sollte. Die eigentliche Bewegung findet nicht im Steuerrecht statt, sondern im Zusammenspiel mit dem Arbeitsrecht. Die BAG-Orientierungssätze zur Equal-Pay-Frage haben in den letzten Jahren die Latte für Abweichungen vom Gleichbehandlungsgrundsatz höher gelegt. Wer als Verleiher glaubt, mit einem Tarifvertrag automatisch auf der sicheren Seite zu sein, sollte diese Linie im Blick behalten.
Politisch diskutiert wird immer wieder, ob die Grundlohngrenze von 50 € angehoben werden sollte, schließlich stammt sie aus einer Zeit deutlich niedrigerer Durchschnittslöhne. Bislang ist daraus nichts Konkretes geworden. Für die Praxis bedeutet das: Mit der aktuellen Deckelung planen, nicht mit einer erhofften Reform.
Interessanter für die Zeitarbeit ist die Frage, wie Gerichte künftig mit Betriebsvereinbarungen umgehen, die Zuschläge pauschal und ohne Bezug zur tatsächlichen Arbeitszeit regeln. Solche Pauschalen sind steuerlich riskant, weil § 3b EStG grundsätzlich eine tatsächliche Leistung zur begünstigten Zeit voraussetzt. Wird das nicht dokumentiert, drohen Nachforderungen, unabhängig davon, was der Tarifvertrag formal vorsieht.
Gibt es Besonderheiten bei Branchenzuschlägen und Nachtschichten?
Branchenzuschläge in der Zeitarbeit, etwa in der Metall- und Elektroindustrie oder der Chemiebranche, kommen zusätzlich zum Grundlohn und zu den gesetzlichen SFN-Zuschlägen. Das macht die Berechnung nicht einfacher. Ein Branchenzuschlag selbst ist steuerlich normal zu behandeln, er zählt zum laufenden Arbeitslohn und erhöht damit sogar den Grundlohn, auf den die SFN-Zuschläge berechnet werden, solange der 50-€-Deckel nicht überschritten wird.
Bei durchgehenden Nachtschichten in der Produktion oder Logistik ist besonders die Zeitfenster-Grenze um Mitternacht heikel. Beginnt eine Schicht um 22 Uhr und endet um 6 Uhr, greift für die Stunden bis Mitternacht der normale Nachtzuschlag von 25 %, für die Stunden zwischen 0 und 4 Uhr der erhöhte Satz von 40 %. Wird das in der Lohnart nicht getrennt ausgewiesen, rechnet die Software oft pauschal mit dem niedrigeren Satz, und der Zeitarbeitnehmer bekommt zu wenig, oder das Unternehmen weist zu viel als steuerfrei aus.
Feiertagsarbeit in Einsatzbetrieben mit Schichtbetrieb, etwa in der Automobilzulieferung, bringt noch eine Komponente hinzu: Fällt ein Feiertag auf einen Sonntag, gilt der günstigere der beiden Zuschlagssätze, nicht beide addiert. Auch das wird in der Praxis häufig falsch gerechnet. Wer Zeitarbeitnehmer branchenübergreifend einsetzt, sollte diese Kombinationen einmal grundlegend in der Lohnsoftware hinterlegen lassen, statt sie jedes Mal neu zu berechnen. Ein strukturiertes Schichtmanagement hilft dabei, die Zeitfenster von vornherein korrekt zu erfassen.
Autorperspektive: Prioritäten und schnelle Entscheidungen für Personaler
Wenn ich mit Mandanten über steuerfreie Zulagen spreche, geht es fast nie um das Gesetz selbst. Das ist klar formuliert. Es geht um die Dokumentation, die im Alltag schleift. Drei Dinge würde ich diese Woche noch angehen: Zeiterfassung auf Stundenbasis prüfen, den Grundlohn je Arbeitnehmer neu durchrechnen (nicht schätzen!), und zwei bis drei Testfälle rückwirkend durchspielen.
Nach Korrektur der Lohnarten stellte sich heraus, dass für einen Teil der Belegschaft der höhere Satz gegolten hätte, in beide Richtungen ein Compliance-Thema. Die Korrektur hat wenige Tage gedauert. Eine Betriebsprüfung hätte Monate gekostet.
Aufwand gegen Risiko abgewogen: Ein sauberer Grundlohn-Check kostet einen Nachmittag. Eine Nachforderung über mehrere Jahre kostet deutlich mehr, oft auch Vertrauen bei den eigenen Kunden.
— Ole Bödeker
Rechtssichere Prüfung Ihrer SFN-Abrechnung: der ANÜ-Check
Andere Wege gibt es natürlich: eigene Rechtsabteilung aufbauen, externen Steuerberater dauerhaft einbinden, oder einfach hoffen, dass die nächste Prüfung an Ihnen vorbeigeht. Nanzka & Bödeker bietet dazu die konkrete Alternative für Zeitarbeitsunternehmen, die keine eigene arbeitsrechtliche Abteilung vorhalten wollen: eine gezielte, zeitlich begrenzte Prüfung statt einer dauerhaften Kanzleibindung.
Der ANÜ-Check deckt die Dokumentenprüfung Ihrer Zuschlagsabrechnung ab, die Korrektur fehlerhafter Lohnarten und, falls nötig, die Vertretung gegenüber Finanzamt oder Rentenversicherung. Die Abrechnung erfolgt transparent nach Prüfungsumfang, entweder als Stundensatz oder als vereinbarte Pauschale, je nachdem, wie groß Ihr Bestand an Lohnarten und Tarifklauseln ist. Wer jetzt Klarheit über die eigene Abrechnungspraxis will, bevor eine Prüfung ins Haus steht, findet auf der Check-Seite den ersten Schritt, ergänzt durch praktische Hinweise zum rechtssicheren Einsatz von Zeitarbeit.
Quellen
- EStG § 3b Steuerfreiheit von Zuschlägen für Sonntags-, Feiertags- oder Nachtarbeit
- Haufe: Zuschläge und Zulagen in der Entgeltabrechnung – Berechnung der steuerfreien Zuschläge
FAQ
Sind Sonntagszuschläge in der Zeitarbeit grundsätzlich steuerfrei?
Bis zu 50 % des Grundlohns bleiben steuerfrei, begrenzt auf einen Grundlohn von maximal 50 € pro Stunde nach § 3b EStG.
Ist ein steuerfreier Zuschlag automatisch auch beitragsfrei?
Nein. Steuer- und Sozialversicherungsrecht folgen unterschiedlichen Grenzen, wie die Deutsche Rentenversicherung klarstellt. Beitragspflicht kann trotz Steuerfreiheit bestehen.
Welche Fördermittel gibt es für Zeitarbeitsunternehmen bei der Zuschlagsabrechnung?
Spezielle Fördermittel für die steuerliche Abrechnung von Zuschlägen existieren nicht. Relevant sind ausschließlich die gesetzlichen Höchstsätze und der Grundlohn-Deckel, nicht Förderprogramme.
Welche Bescheinigung brauche ich für steuerfreie Zulagen?
Erforderlich ist kein separates Zertifikat, sondern eine lückenlose, stundengenaue Zeiterfassung je Arbeitnehmer, die im Prüfungsfall vorgelegt werden kann.
Was passiert, wenn der Tarifvertrag einen höheren Zuschlag vorschreibt als § 3b EStG erlaubt?
Der übersteigende Teil ist steuerpflichtig. Der tarifliche Anspruch auf den Zuschlag bleibt davon unberührt, nur die steuerliche Behandlung ändert sich.
Kann eine Kanzlei wie Nanzka & Bödeker meine bestehende Abrechnung prüfen?
Ja, über den ANÜ-Check werden bestehende Lohnarten und Tarifklauseln auf steuerliche und sozialversicherungsrechtliche Risiken geprüft.